
Verifactu y la factura electrónica son dos conceptos que generan muchas dudas entre autónomos y empresas. Aunque ambos están relacionados con la digitalización de las facturas, no son lo mismo ni tienen exactamente las mismas obligaciones.
Verifactu se refiere a cómo deben funcionar determinados programas de facturación para garantizar que los registros sean seguros y no puedan modificarse sin dejar constancia. La factura electrónica obligatoria entre empresas y profesionales, conocida como factura electrónica B2B, regula cómo deben emitirse, enviarse y recibirse las facturas electrónicas.
Además, Hacienda ha anunciado recientemente un nuevo aplazamiento de Verifactu hasta octubre de 2028, con la intención de coordinar su aplicación con la factura electrónica obligatoria. Sin embargo, este cambio todavía debe aprobarse oficialmente mediante la correspondiente modificación normativa.
Te explicamos cuáles son las diferencias entre Verifactu y factura electrónica, cómo afectan a autónomos y pymes y qué fechas deben tenerse en cuenta.
¿Qué diferencia hay entre Verifactu y la factura electrónica?
La diferencia principal está en qué regula cada sistema.
Verifactu afecta al funcionamiento del programa de facturación. Su objetivo es que las operaciones queden registradas de forma segura y que se pueda comprobar si se han realizado modificaciones.
La factura electrónica B2B afecta al intercambio de facturas entre empresas y profesionales. Establece cómo deben enviarse y recibirse para que los diferentes programas puedan procesarlas correctamente.
Por ejemplo, una pequeña empresa puede utilizar un programa que registre sus facturas cumpliendo los requisitos de Verifactu, pero que todavía no permita enviar facturas electrónicas estructuradas a sus clientes.
En ese caso, aunque el programa esté preparado para una obligación, podría necesitar nuevas funciones para cumplir la otra.
| Característica | Verifactu | Factura electrónica B2B |
| Qué regula | Los registros generados por determinados programas de facturación | La emisión, envío y recepción de facturas |
| Objetivo | Garantizar la seguridad y trazabilidad de los registros | Digitalizar el intercambio de facturas entre empresas |
| Relación con Hacienda | Los sistemas Verifactu envían registros automáticamente a la AEAT | Se establece un sistema de intercambio y comunicación de información |
| Qué necesita el programa | Cumplir los requisitos técnicos del sistema de facturación | Gestionar facturas electrónicas estructuradas y compatibles |
Por tanto, tener un programa adaptado a Verifactu no significa necesariamente estar preparado para la factura electrónica obligatoria.
¿Qué es Verifactu y cómo funciona?
Verifactu es una de las modalidades previstas por el Reglamento de los Sistemas Informáticos de Facturación, aprobado por el Real Decreto 1007/2023.
Su finalidad es garantizar que los registros de las facturas sean fiables, estén correctamente conservados y permitan conocer el historial de las operaciones.
Cuando se emite una factura, el programa genera un registro que contiene información sobre esa operación.
En la modalidad Verifactu, estos registros se envían automáticamente a la Agencia Tributaria.
El sistema incorpora mecanismos técnicos para relacionar los registros entre sí y detectar posibles modificaciones. Esto permite comprobar que la información no se ha alterado sin dejar constancia.
Además, las facturas emitidas por los programas sujetos a este reglamento deben incorporar el código QR tributario establecido por la normativa.
¿Qué diferencia hay entre Verifactu y NO Verifactu?
El reglamento contempla dos formas de funcionamiento.
Con Verifactu, el programa envía automáticamente los registros de facturación a la Agencia Tributaria.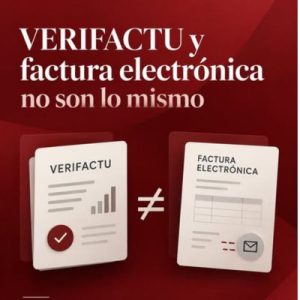
Con NO Verifactu, los registros no se remiten de manera continua, pero el programa debe cumplir requisitos adicionales de seguridad, conservación y control.
Por tanto, utilizar un sistema NO Verifactu no significa que el programa pueda funcionar sin controles. Ambas modalidades deben respetar las condiciones técnicas previstas por la normativa.
¿Qué es la factura electrónica obligatoria entre empresas?
La factura electrónica B2B es el sistema que regula el intercambio de facturas electrónicas entre empresarios y profesionales en las operaciones incluidas en su ámbito de aplicación.
Su principal objetivo es que las facturas puedan enviarse, recibirse y procesarse electrónicamente, facilitando también el seguimiento de determinados estados de las facturas y de sus pagos.
Una de sus características más importantes es que no basta con crear un PDF y enviarlo por correo electrónico.
El nuevo modelo exige utilizar formatos electrónicos estructurados, preparados para que los programas puedan interpretar sus datos automáticamente.
El Real Decreto 238/2026 contempla formatos como Facturae, UBL, CII y EDIFACT.
No es necesario que un autónomo conozca técnicamente todos estos formatos. Lo importante es que el programa de facturación que utilice pueda trabajar con las opciones admitidas y cumplir las condiciones que le correspondan.
¿Qué significa que los programas sean interoperables?
La interoperabilidad significa que diferentes programas o plataformas pueden intercambiar información entre sí.
Por ejemplo, una empresa puede utilizar un programa de facturación y su proveedor otro diferente. El nuevo sistema busca que ambos puedan intercambiar las facturas electrónicas sin que necesariamente tengan que utilizar el mismo software.
Esto también permitirá automatizar parte del trabajo administrativo relacionado con la recepción y gestión de facturas.
Hacienda anuncia el aplazamiento de Verifactu a octubre de 2028
El 5 de octubre de 2026, el Ministerio de Hacienda comunicó su intención de aplazar hasta octubre de 2028 las obligaciones pendientes de adaptación de los sistemas informáticos de facturación.
El objetivo anunciado es coordinar la implantación de Verifactu con la factura electrónica obligatoria y evitar que autónomos y empresas tengan que realizar varias adaptaciones de sus programas en periodos diferentes.
Hasta ahora, el calendario aprobado establecía dos fechas:
- 1 de enero de 2027: para los contribuyentes del Impuesto sobre Sociedades.
- 1 de julio de 2027: para el resto de obligados, entre ellos muchos autónomos.
El nuevo planteamiento trasladaría la adaptación a octubre de 2028.
No obstante, el aplazamiento anunciado todavía está pendiente de aprobación normativa. Por ello, mientras no se publique la correspondiente modificación en el BOE, siguen siendo las fechas legalmente establecidas las de enero y julio de 2027.
Esta diferencia entre una previsión anunciada y una fecha aprobada es importante para no dar por definitivo un cambio que todavía debe formalizarse.
¿Cuándo será obligatoria la factura electrónica B2B?
La factura electrónica entre empresas y profesionales tiene su propio calendario.
El Real Decreto 238/2026 regula este sistema y la Orden HAC/1028/2026, publicada en octubre de 2026, desarrolla la solución pública de facturación electrónica.
De acuerdo con este calendario, la obligación se aplicará progresivamente:
6 de octubre de 2027: para empresarios y profesionales cuyo volumen de operaciones haya superado los 8 millones de euros en el año natural anterior.
6 de octubre de 2028: para el resto de empresarios y profesionales incluidos en el ámbito de aplicación.
Por tanto, para muchos autónomos y pequeñas empresas, la fecha de referencia de la factura electrónica B2B será octubre de 2028.
Sin embargo, conviene recordar que este calendario corresponde a la factura electrónica y no debe confundirse con el aplazamiento de Verifactu, que todavía está pendiente de formalización.
¿Qué deben hacer los autónomos y las pymes para prepararse?
Aunque los plazos permitan disponer de más tiempo, conviene revisar con antelación el programa de facturación que utiliza cada negocio.
El primer paso es comprobar si el software estará adaptado a los requisitos del Reglamento de los Sistemas Informáticos de Facturación y qué modalidad permitirá utilizar.
También es importante preguntar al proveedor si el programa estará preparado para emitir y recibir facturas electrónicas estructuradas cuando resulte obligatorio.
Otro aspecto que debe revisarse es cómo se conservarán los registros y las facturas, cómo se gestionarán las correcciones y qué cambios serán necesarios en el trabajo administrativo habitual.
No todas las empresas utilizan los mismos programas ni tienen las mismas obligaciones. Por eso, antes de sustituir un sistema que ya funciona, es recomendable comprobar qué adaptaciones ofrece su proveedor y cuáles son realmente necesarias.
Asesoría fiscal en Gandia para adaptarse a Verifactu y la factura electrónica
La implantación de Verifactu y la factura electrónica supone un cambio importante en la manera de gestionar la facturación de muchos negocios. Aunque se trata de obligaciones diferentes, ambas pueden requerir revisar los programas utilizados y los procedimientos administrativos.
En Serra Piera Asesores, como asesoría fiscal y contable en Gandia, ayudamos a autónomos y empresas de Gandia y La Safor a revisar sus obligaciones de facturación, conocer los requisitos que les corresponden y preparar la documentación necesaria para cumplir con la normativa.
Si tienes dudas sobre cómo pueden afectarte Verifactu, la factura electrónica obligatoria o los nuevos plazos de adaptación, puedes contactar con nuestro equipo para revisar la situación de tu actividad y planificar los cambios necesarios.